https://arm.sputniknews.ru/20261110/kutakajin-kensatvoshakneric-kareli-e-bardzr-ekamtaberutjun-apahvovel-masnaget-109195390.html
Կուտակվող կենսաթոշակներից կարելի է բարձր եկամտաբերություն ապահովել. մասնագետ
Կուտակվող կենսաթոշակներից կարելի է բարձր եկամտաբերություն ապահովել. մասնագետ
Sputnik Արմենիա
Համակարգի ներդրումից ի վեր կառավարվող կենսաթոշակային ֆոնդերի ծավալը հասել է շուրջ 800 միլիարդ դրամի, որի մոտ 30 տոկոսը գոյացել է ներդրումների արդյունքում՝... 10.11.2026, Sputnik Արմենիա
2026-11-10T22:17+0400
2026-11-10T22:17+0400
2026-11-10T22:29+0400
տեսանյութեր
տեսանյութ
https://cdn.am.imgsputniknews.ru/img/07ea/0b/0a/109180395_0:0:1920:1080_1920x0_80_0_0_61f6fe04cdb53dcd2ecad8464f88cb78.jpg
Նույնիսկ կես տոկոս հավելյալ եկամտաբերությունը 40 տարում էական տարբերություն է ստեղծում։ «Ուրիշ նորություններում» այս մասին ասաց «Ցե-Կվադրատ Ամպեգա Ասեթ Մենեջմենթ Արմենիա» ընկերության ֆոնդի կառավարիչ Պետրոս Մարգարյանը` անդրադառնալով կուտակային կենսաթոշակների կառավարման խնդրին։Ինչպես հայտնի է, Հայաստանում 2014 թվականից գործող կուտակային համակարգի շրջանակում աշխատողի աշխատավարձից ամեն ամիս կուտակվում է 5 տոկոս, որին ավելանում է պետության համաֆինանսավորումը։ Գումարները փոխանցվում են մասնավոր ընկերությունների կառավարմանը հանձնված, Կենտրոնական բանկի վերահսկողության ներքո գործող կենսաթոշակային ֆոնդերին։Պետրոս Մարգարյանը նշում է՝ արժե հետաքրքրվել սեփական կենսաթոշակային կուտակումներով և գիտակցված ընտրություն կատարել։«Մեր նպատակն է առավելագույնի հասցնել այդ գումարների եկամտաբերությունը՝ ընդունված ռիսկի մակարդակի սահմաններում», - ասում է մասնագետը։Նա նշում է, որ առաջարկվում է ռիսկայնության տարբեր մակարդակներով 3 ֆոնդ՝ կայուն եկամտային, պահպանողական և հավասարակշռված։ Քաղաքացին կարող է ընտրել իրեն համապատասխանող ֆոնդը, փոխել այն կամ կառավարող ընկերությունը։Եթե քաղաքացին ընտրություն չի կատարում, կուտակումներն ավտոմատ ուղղվում են միջին ռիսկային ֆոնդ։Ներդրումների շուրջ 65 տոկոսն ուղղվում է Հայաստանի տնտեսության տարբեր գործիքներին, իսկ 35 տոկոսը՝ միջազգային շուկաներին։ Մարգարյանի ներկայացմամբ՝ ֆոնդերի միջին տարեկան եկամտաբերությունը մեկնարկից ի վեր կազմել է 8-8.5 տոկոս՝ նույն ժամանակահատվածի 3-3.5 տոկոս միջին տարեկան գնաճի համեմատ։Համակարգի ներդրումից ի վեր կառավարվող կենսաթոշակային ֆոնդերի ծավալը հասել է շուրջ 800 միլիարդ դրամի, որի մոտ 30 տոկոսը գոյացել է ներդրումների արդյունքում՝ կուտակված միջոցների արժեքի աճի շնորհիվ։Անդրադառնալով կուտակումների երբեմն նվազող ցուցանիշներին՝ մասնագետը նշում է, որ շուկայական տատանումները բնական են, և կարևոր է կենսաթոշակային ֆոնդերի եկամտաբերությունը դիտարկել երկարաժամկետ հեռանկարում։Մարգարյանը հիշեցնում է, որ գումարներն ազատորեն կանխիկացնել հնարավոր չէ մինչև թոշակային տարիքը (բացառությամբ առողջական ծանր խնդիրների), քանի որ դրանք նախատեսված են ապագա ամսական վճարումների համար։ Եթե մարդը մահանում է մինչև կենսաթոշակային տարիքը կամ դրանից հետո, գումարը փոխանցվում է նրա ժառանգներին։Համակարգի առաջին մեծ խումբը կենսաթոշակային տարիքի կհասնի 2037 թվականին, երբ արդեն հնարավոր կլինի առավել տեսանելի գնահատել կուտակային բաղադրիչի արդյունքները։ Մինչ այդ մասնագետը քաղաքացիներին խորհուրդ է տալիս հետևել իրենց կուտակումներին, ուսումնասիրել ֆոնդերի եկամտաբերության և ներդրումների վերաբերյալ առցանց հաշվետվությունները և անհրաժեշտության դեպքում վերանայել իրենց ընտրությունը՝ ապագա կենսաթոշակն ավելի արդյունավետ ձևավորելու համար։
Sputnik Արմենիա
media@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
2026
Sputnik Արմենիա
media@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Լուրեր
am_HY
Sputnik Արմենիա
media@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
Sputnik Արմենիա
media@sputniknews.com
+74956456601
MIA „Rossiya Segodnya“
տեսանյութեր, տեսանյութ, видео
տեսանյութեր, տեսանյութ, видео
Կուտակվող կենսաթոշակներից կարելի է բարձր եկամտաբերություն ապահովել. մասնագետ
22:17 10.11.2026 (Թարմացված է: 22:29 10.11.2026) Համակարգի ներդրումից ի վեր կառավարվող կենսաթոշակային ֆոնդերի ծավալը հասել է շուրջ 800 միլիարդ դրամի, որի մոտ 30 տոկոսը գոյացել է ներդրումների արդյունքում՝ կուտակված միջոցների արժեքի աճի շնորհիվ։
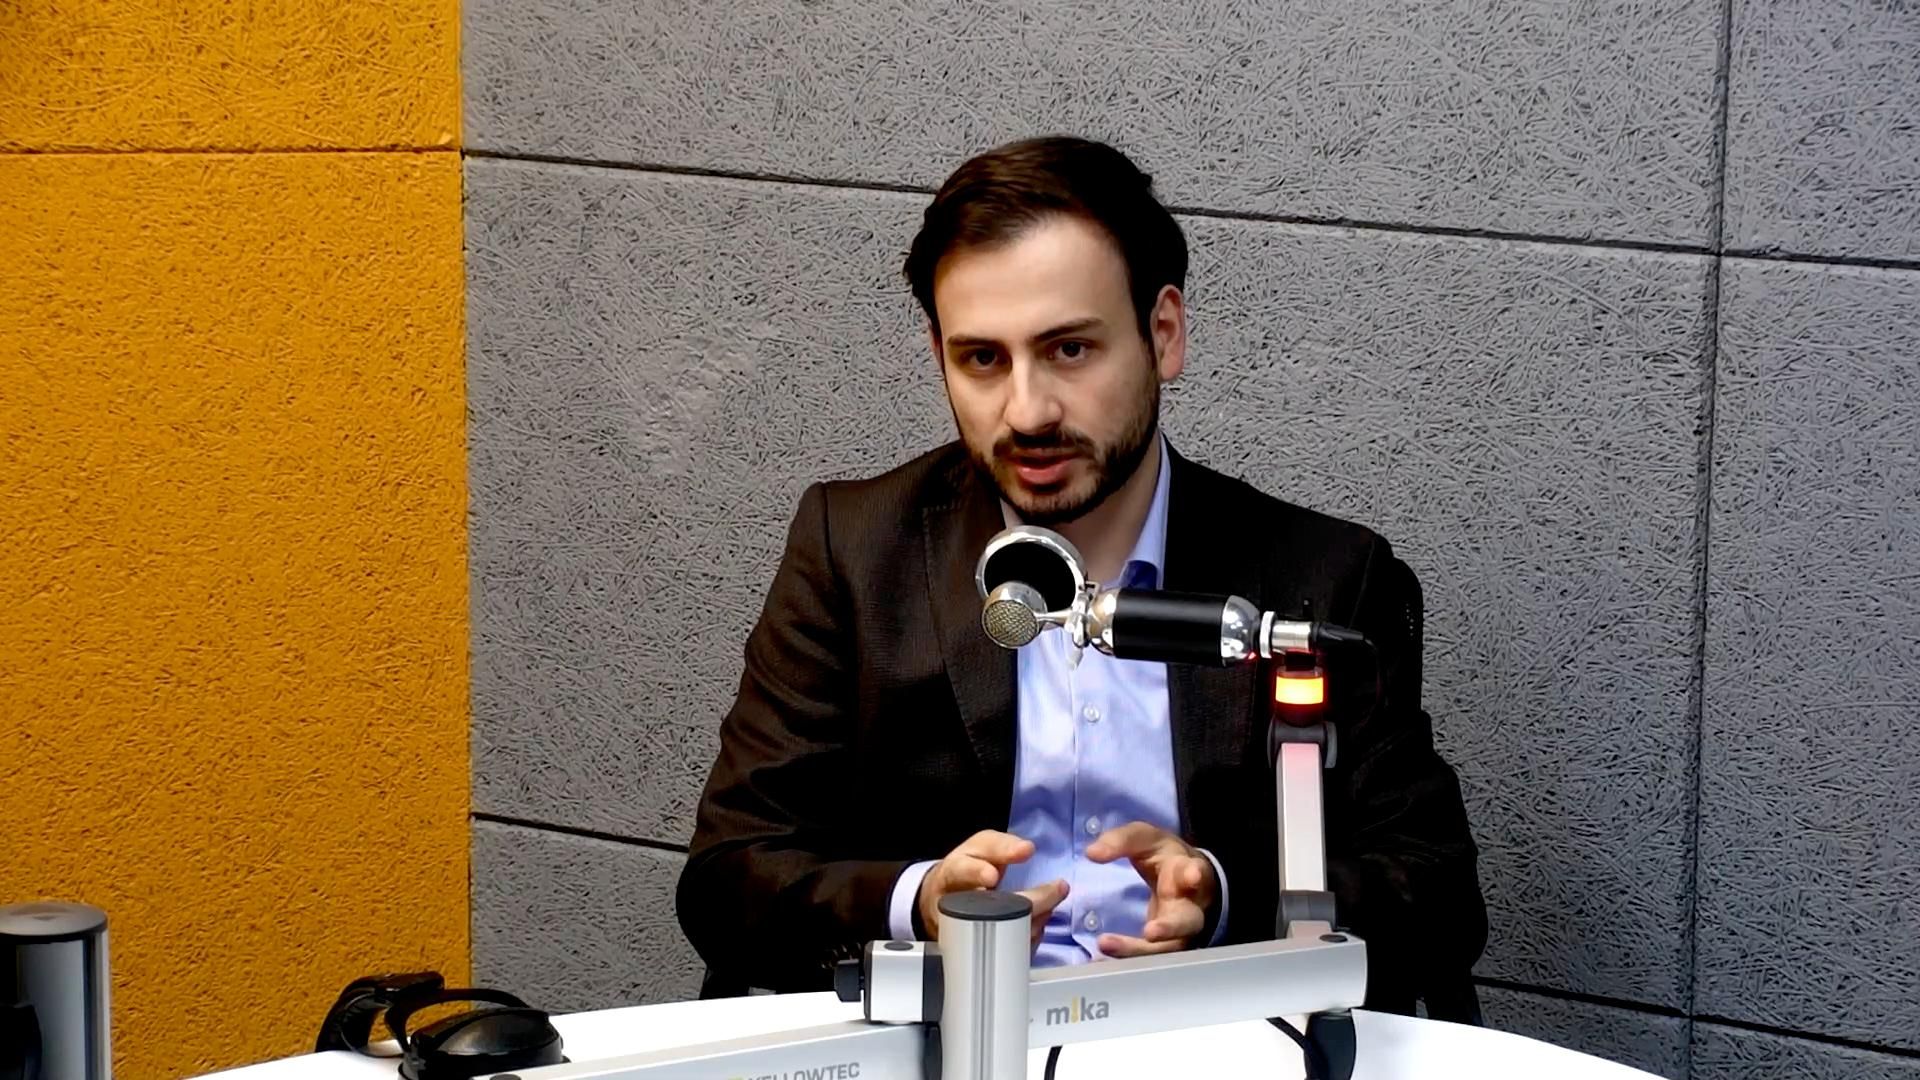
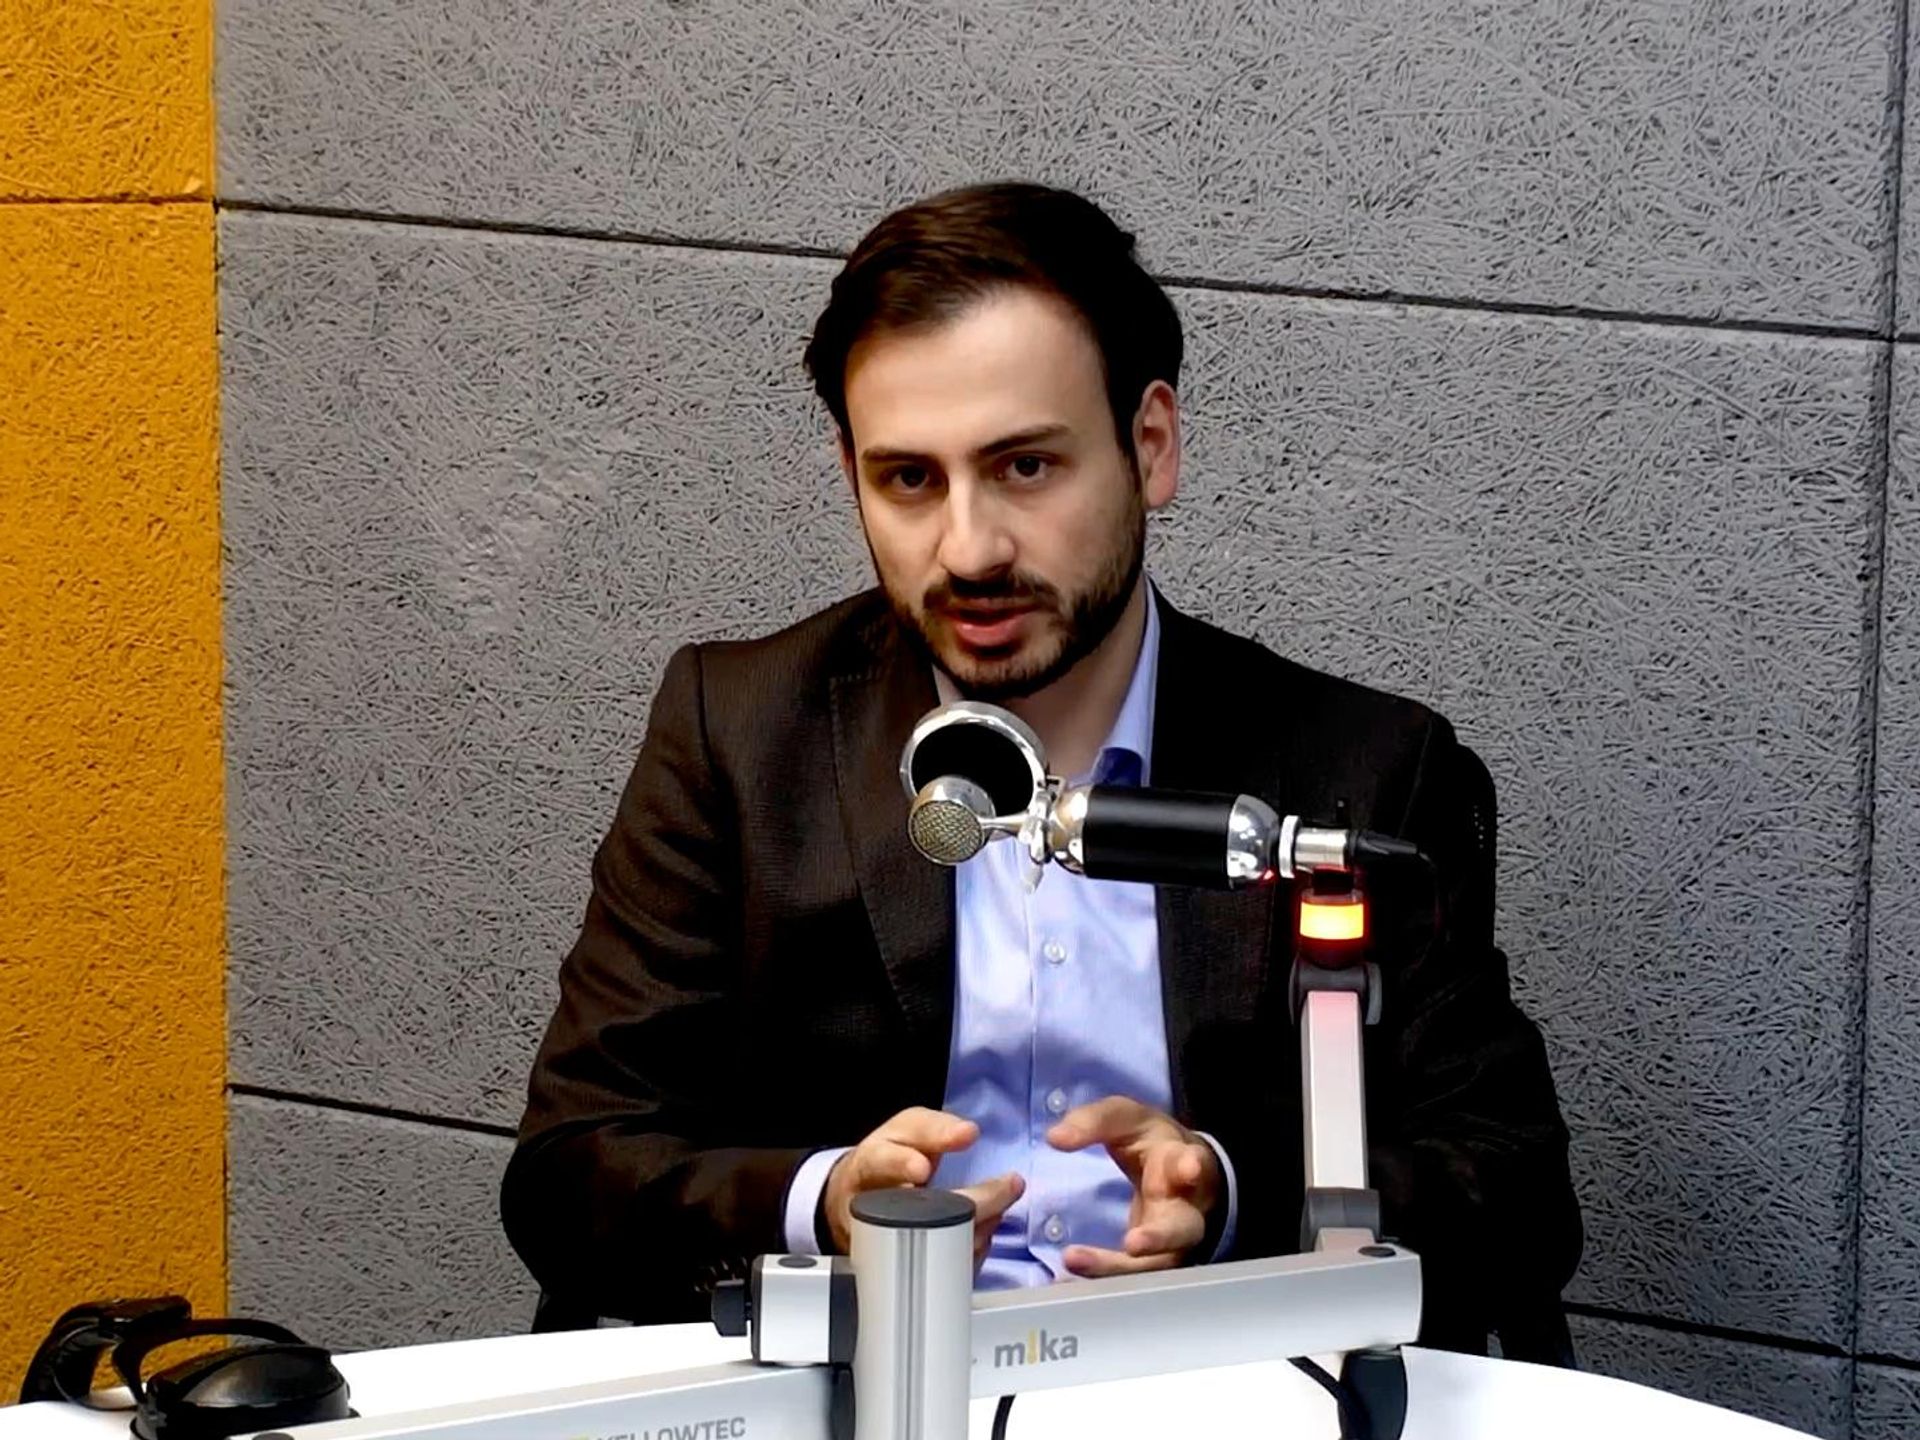
Նույնիսկ կես տոկոս հավելյալ եկամտաբերությունը 40 տարում էական տարբերություն է ստեղծում։ «Ուրիշ նորություններում» այս մասին ասաց «Ցե-Կվադրատ Ամպեգա Ասեթ Մենեջմենթ Արմենիա» ընկերության ֆոնդի կառավարիչ Պետրոս Մարգարյանը` անդրադառնալով կուտակային կենսաթոշակների կառավարման խնդրին։
Ինչպես հայտնի է, Հայաստանում 2014 թվականից գործող կուտակային համակարգի շրջանակում աշխատողի աշխատավարձից ամեն ամիս կուտակվում է 5 տոկոս, որին ավելանում է պետության համաֆինանսավորումը։ Գումարները փոխանցվում են մասնավոր ընկերությունների կառավարմանը հանձնված, Կենտրոնական բանկի վերահսկողության ներքո գործող կենսաթոշակային ֆոնդերին։
Պետրոս Մարգարյանը նշում է՝ արժե հետաքրքրվել սեփական կենսաթոշակային կուտակումներով և գիտակցված ընտրություն կատարել։
«Մեր նպատակն է առավելագույնի հասցնել այդ գումարների եկամտաբերությունը՝ ընդունված ռիսկի մակարդակի սահմաններում», - ասում է մասնագետը։
Նա նշում է, որ առաջարկվում է ռիսկայնության տարբեր մակարդակներով 3 ֆոնդ՝ կայուն եկամտային, պահպանողական և հավասարակշռված։ Քաղաքացին կարող է ընտրել իրեն համապատասխանող ֆոնդը, փոխել այն կամ կառավարող ընկերությունը։
Եթե քաղաքացին ընտրություն չի կատարում, կուտակումներն ավտոմատ ուղղվում են միջին ռիսկային ֆոնդ։
Ներդրումների շուրջ 65 տոկոսն ուղղվում է Հայաստանի տնտեսության տարբեր գործիքներին, իսկ 35 տոկոսը՝ միջազգային շուկաներին։ Մարգարյանի ներկայացմամբ՝ ֆոնդերի միջին տարեկան եկամտաբերությունը մեկնարկից ի վեր կազմել է 8-8.5 տոկոս՝ նույն ժամանակահատվածի 3-3.5 տոկոս միջին տարեկան գնաճի համեմատ։
Համակարգի ներդրումից ի վեր կառավարվող կենսաթոշակային ֆոնդերի ծավալը հասել է շուրջ 800 միլիարդ դրամի, որի մոտ 30 տոկոսը գոյացել է ներդրումների արդյունքում՝ կուտակված միջոցների արժեքի աճի շնորհիվ։
Անդրադառնալով կուտակումների երբեմն նվազող ցուցանիշներին՝ մասնագետը նշում է, որ շուկայական տատանումները բնական են, և կարևոր է կենսաթոշակային ֆոնդերի եկամտաբերությունը դիտարկել երկարաժամկետ հեռանկարում։
Մարգարյանը հիշեցնում է, որ գումարներն ազատորեն կանխիկացնել հնարավոր չէ մինչև թոշակային տարիքը (բացառությամբ առողջական ծանր խնդիրների), քանի որ դրանք նախատեսված են ապագա ամսական վճարումների համար։ Եթե մարդը մահանում է մինչև կենսաթոշակային տարիքը կամ դրանից հետո, գումարը փոխանցվում է նրա ժառանգներին։
Համակարգի առաջին մեծ խումբը կենսաթոշակային տարիքի կհասնի 2037 թվականին, երբ արդեն հնարավոր կլինի առավել տեսանելի գնահատել կուտակային բաղադրիչի արդյունքները։ Մինչ այդ մասնագետը քաղաքացիներին խորհուրդ է տալիս հետևել իրենց կուտակումներին, ուսումնասիրել ֆոնդերի եկամտաբերության և ներդրումների վերաբերյալ առցանց հաշվետվությունները և անհրաժեշտության դեպքում վերանայել իրենց ընտրությունը՝ ապագա կենսաթոշակն ավելի արդյունավետ ձևավորելու համար։